علت ریزش قیمت طلای جهانی چه بود؟ + بررسی واکنش بازار ایران
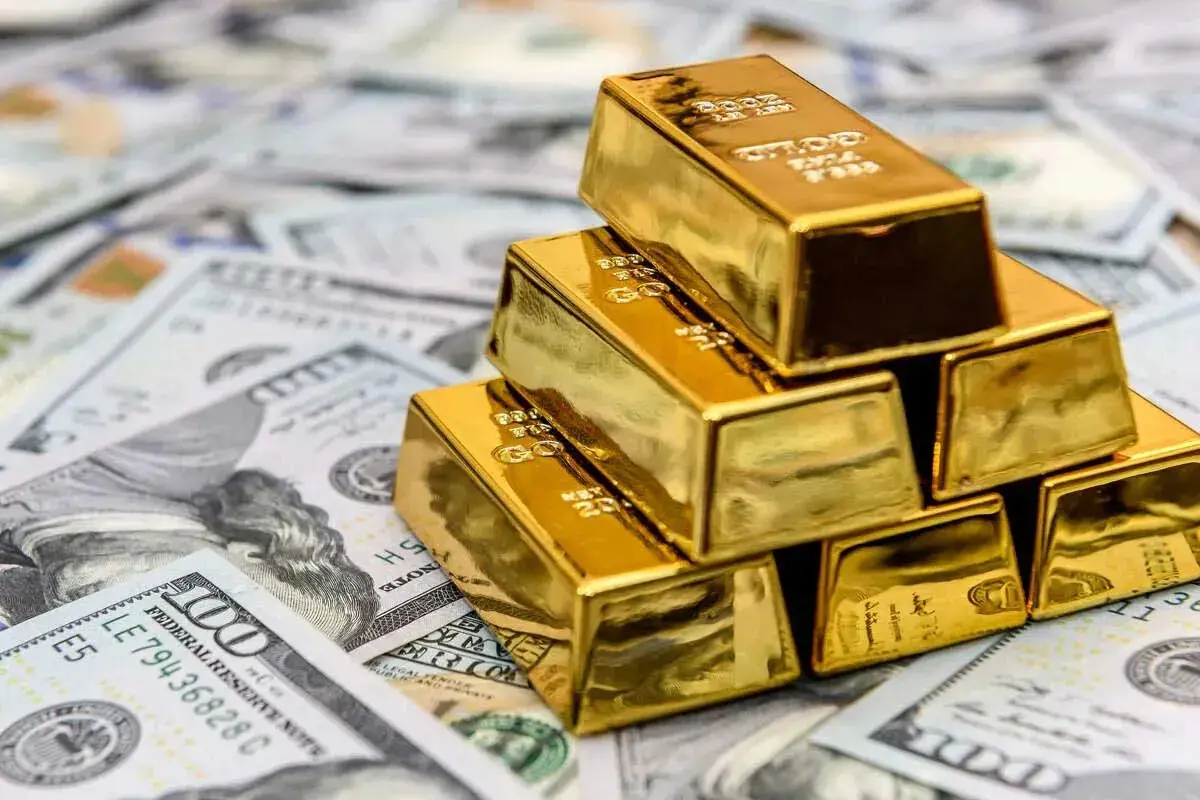
قیمت اونس طلا در بازار جهانی ظرف یک ماه اخیر بیش ۶۲۲ دلار ریزش کرده است. اما ریزش نرخ اونس طلا در بازار جهانی تا کجا ادامه خواهد داشت؟
به گزارش اینتیتر به نقل از شهرآرانیوز، به گزارش شهرآرانیوز، قیمت اونس جهانی طلا در هفته گذشته ۹.۱۶ درصد کاهش پیدا کرده است. دیروز جمعه ۲۹ آبان ۱۴۰۵ آخرین روز معاملاتی در بازارهای جهانی بود. دیروز نیز قیمت طلا طی معاملات آتی جهانی ۴.۶۲ درصد کاهش را تجربه کرد.
سقوط قیمت طلا در معاملات روز گذشته بازارهای جهانی، امروز شوک اساسی به بازار ایران وارد کرد. به طوری که قیمت هر گرم طلای ۱۸ عیار با ریزش سنگین به کانال ۲۲ میلیون تومانی رسید و اکنون در لحظه نگارش این خبر در محدوده قیمتی ۲۲ میلیون و ۹۰۰ هزار تومان قرار دارد. این کمترین قیمت طلا طی ۲ ماه گذشته است.
اما مهمترین نکته درباره کاهش قیمت طلا، افزایش خوش بینی نسبت به سرنوشت جنگ تحمیلی سوم یا احتمال بروز توافق میان ایران و آمریکا نیست. در واقع کاهش قیمت طلا در بازار جهانی و البته بازار ایران، ارتباط مستقیمی با موضوعات سیاسی و امنیتی از جمله جنگ ندارد.
ریشه کاهش قیمت طلا را باید در نرخ بهره آمریکا جستوجو کنیم. معادله بسیار ساده است. وقتی نرخ بهره بانکی و نرخ اوراق قرضه آمریکا افزایش پیدا میکند، سرمایه گذاران میتوانند سود دلاری تضمین شده دریافت کنند. این در حالی است که سرمایه گذاری در طلا و کسب سود از محل افزایش نرخ این فلز گرانبها به، اما و اگرهای متعددی وابسته است.
پس قاعده کلی این است که وقتی نرخ بهره آمریکا بالا میرود و برای سرمایه گذاری جذاب میشود، تقاضا برای خرید طلا در بازارهای جهانی کاهش پیدا میکند.
بر اساس محاسبات منتشرشده در گزارش Strategist، از زمان افزایش نرخ بهره فدرال رزرو در ماه سپتامبر، قیمت طلا ۹.۴ درصد کاهش یافته است، درحالیکه بازده واقعی اوراق ۱۰ ساله آمریکا ۰.۲۲ واحد درصد و شاخص دلار ۳.۳ درصد افزایش داشته است.
در همین دوره، بازده اوراق خزانهداری آمریکا با پوشش تورمی (TIPS) به حدود ۲.۹ درصد بالاتر از نرخ تورم رسیده است؛ سطحی که از نوامبر ۲۰۰۸ تاکنون کمسابقه بوده است، به این ترتیب، سرمایهگذاران با گزینهای مواجه شدهاند که میتواند بدون پذیرش ریسک نوسانات طلا، بازده واقعی مثبتی ایجاد کند.
آیا سقوط طلا بهمعنای پایان روند صعودی است؟
نویسنده گزارش Strategist با بررسی پنج دوره تاریخی از سال ۱۹۷۵ که قیمت طلا دستکم ۲۵ درصد از سقف سهساله خود فاصله گرفت، به این نتیجه رسیده است که پیشبینی دقیق کف قیمتی طلا تقریباً غیرممکن است.
بررسی این دورهها نشان میدهد پس از ورود طلا به چنین محدودهای، قیمت آن در تجربههای تاریخی بهطور متوسط حدود ۱۵ درصد دیگر نیز کاهش یافته و کف نهایی بازار بهطور میانه ۱۹ ماه پس از آغاز این مرحله نزولی ثبت شده است.
از نگاه این تحلیلگر، آنچه در نهایت مسیر بلندمدت طلا را تعیین میکند، صرفاً زمان کاهش نرخ بهره نیست؛ بلکه میزان بازده واقعی پول و اوراق قرضه در مقایسه با تورم و همچنین نحوه واکنش سیاستگذاران آمریکایی به فشارهای مالی و اقتصادی اهمیت بیشتری دارد.
این گزارش سه عامل را بهعنوان محرکهای احتمالی تغییر مسیر سیاست پولی آمریکا مطرح میکند: افزایش فشارهای ناشی از بازار انرژی، تشدید مشکلات تأمین مالی شرکتهای فعال در حوزه هوش مصنوعی و کاهش ذخایر نقدینگی بانکها.
نویسنده معتقد است افزایش هزینه تأمین مالی دولت آمریکا و رشد بدهی عمومی میتواند در نهایت توانایی واشنگتن برای ادامه سیاست پولی انقباضی را محدود کند و زمینه را برای مداخله مجدد فدرال رزرو در بازار اوراق قرضه فراهم آورد.
بر این اساس، از نگاه این تحلیلگر، افت کنونی طلا لزوماً بهمعنای پایان جذابیت بلندمدت این دارایی نیست؛ بلکه میتواند بخشی از یک دوره اصلاح قیمتی باشد که در آن افزایش بازده واقعی اوراق قرضه و نیاز بازارهای مالی به نقدینگی، بر تقاضای دارایی امن غلبه کرده است، البته تحقق سناریوی بازگشت صعودی طلا به تغییر مسیر سیاست پولی آمریکا و تحولات بازار بدهی وابسته خواهد بود.