بررسی راه های شروع ترید در بازار کریپتو بدون سرمایه اولیه با پراپ SDF
سرمایه اولیه ترید بهتر است به جای جست وجوی یک عدد ثابت، ابتدا مشخص شود چه بازاری قرار است معامله شود، متوسط حد ضرر چقدر است، چه حجمی برای هر پوزیشن لازم است و معامله گر حداکثر چه میزان افت سرمایه را می تواند تحمل کند.
برای ورود به بازارهای مالی، معمولاً دو سؤال پشت سر هم مطرح می شود: چطور ترید را یاد بگیرم؟ و بعد از آن با چه سرمایه ای معامله کنم؟. سؤال دوم در ظاهر ساده است، اما پاسخ آن فقط به موجودی حساب بانکی معامله گر بستگی ندارد. نوع بازار، شیوه معامله، میزان ریسک هر پوزیشن، تجربه فرد و حتی توانایی او در تحمل دوره های زیان، همگی تعیین می کنند چه مقدار سرمایه برای شروع منطقی است.
این مسئله در بازار ارزهای دیجیتال اهمیت بیشتری پیدا می کند. امکان استفاده از اهرم، فعالیت شبانه روزی بازار و نوسان های گاه شدید قیمت باعث می شود داشتن سرمایه بیشتر لزوماً به معنای داشتن شرایط بهتر برای معامله نباشد. معامله گری که مدیریت ریسک مشخصی ندارد، ممکن است یک حساب بزرگ را نیز در مدت کوتاهی با زیان جدی مواجه کند. در مقابل، فردی که استراتژی خود را آزمایش کرده و می تواند ریسک معاملات را کنترل کند، گاهی با مشکل دیگری روبه رو می شود: سرمایه شخصی او برای اجرای مناسب همان استراتژی کافی نیست.
اینجاست که بحث تأمین سرمایه وارد ماجرا می شود. علاوه بر استفاده از پول شخصی، روش هایی مانند جذب سرمایه از دیگران، استفاده از اعتبار و اهرم یا فعالیت در شرکت های پراپ وجود دارد. هرکدام از این روش ها منطق، مزایا و ریسک های خاص خود را دارند و نمی توان یک نسخه واحد برای همه معامله گران پیچید.
سرمایه اولیه در ترید دقیقاً چه معنایی دارد؟
وقتی درباره سرمایه اولیه صحبت می شود، نباید آن را صرفاً با حداقل مبلغی که صرافی اجازه معامله با آن را می دهد اشتباه گرفت. ممکن است یک پلتفرم امکان باز کردن معامله با مبلغ بسیار کمی را فراهم کند، اما این به معنای مناسب بودن آن مبلغ برای اجرای یک سیستم معاملاتی نیست.
سرمایه مناسب باید به معامله گر اجازه دهد قواعد مدیریت ریسک خود را بدون تغییر اجباری اجرا کند. فرض کنید استراتژی یک معامله گر بر این اساس طراحی شده که در هر معامله فقط بخش کوچکی از حساب در معرض ریسک قرار گیرد و حد ضرر نیز براساس ساختار نمودار تعیین شود. اگر سرمایه بیش از حد کوچک باشد، حداقل حجم سفارش یا هزینه های معامله ممکن است اجازه اجرای دقیق این مدل را ندهد.
به همین دلیل، برای تعیین سرمایه اولیه ترید بهتر است به جای جست وجوی یک عدد ثابت، ابتدا مشخص شود چه بازاری قرار است معامله شود، متوسط حد ضرر چقدر است، چه حجمی برای هر پوزیشن لازم است و معامله گر حداکثر چه میزان افت سرمایه را می تواند تحمل کند.
این نگاه باعث می شود پرسش از چند دلار برای شروع کافی است؟ به پرسش دقیق تری تبدیل شود: برای اجرای استراتژی من با سطح ریسک قابل قبول، چه مقدار سرمایه لازم است؟
چرا سرمایه کم می تواند رفتار معامله گر را تغییر دهد؟
مشکل حساب کوچک فقط محدود بودن سود بالقوه نیست. گاهی کوچک بودن بیش از حد حساب به صورت غیرمستقیم معامله گر را به پذیرش ریسک بالاتر سوق می دهد.
فرض کنید فردی ماه ها برای یادگیری تحلیل و طراحی یک استراتژی وقت گذاشته، اما سرمایه محدودی در اختیار دارد. اگر هدف او کسب درآمد قابل توجه از همان حساب کوچک باشد، ممکن است ناخودآگاه حجم معاملات را افزایش دهد، بیش از اندازه از اهرم استفاده کند یا پس از چند معامله زیان ده برای جبران سریع ضرر وارد معامله دیگری شود.
در چنین شرایطی، مشکل دیگر فقط تحلیل بازار نیست؛ ساختار سرمایه با انتظارات معامله گر همخوانی ندارد.
این موضوع یکی از دلایلی است که حرفه ای شدن در معامله گری را نباید صرفاً با افزایش درصد بازدهی تعریف کرد. اگر برای رسیدن به سود موردنظر مجبور باشید ریسک غیرمنطقی بپذیرید، احتمالاً مسئله در اندازه سرمایه یا سطح انتظار شماست، نه اینکه الزاماً باید استراتژی تهاجمی تری پیدا کنید.
سرمایه شخصی؛ ساده ترین مسیر، اما نه بهترین گزینه
واضح ترین روش شروع ترید، استفاده از سرمایه شخصی است. مزیت این روش استقلال کامل معامله گر است. فرد برای انتخاب استراتژی، تعداد معاملات، زمان فعالیت و نحوه برداشت سود تابع قوانین یک شرکت تأمین سرمایه نیست.
از سوی دیگر، سرمایه شخصی واقعاً در معرض ریسک بازار قرار می گیرد. به همین دلیل مبلغی که برای ترید اختصاص داده می شود نباید پول موردنیاز برای مخارج ضروری زندگی، بازپرداخت بدهی یا سایر تعهدات مالی باشد.
برای افراد تازه کار، سرمایه شخصی کوچک می تواند نقش آموزشی داشته باشد. تجربه معامله با پول واقعی از نظر روانی با حساب آزمایشی متفاوت است و واکنش معامله گر به سود و زیان را بهتر آشکار می کند. با این حال، تبدیل یک حساب آموزشی کوچک به منبع درآمد اصلی معمولاً انتظاری است که می تواند معامله گر را به سمت ریسک بیش از اندازه ببرد.
بنابراین حساب کوچک برای یادگیری و اعتبارسنجی یک روش معاملاتی مفید است، اما اگر معامله گر به مرحله ای رسیده باشد که استراتژی او نیازمند سرمایه بیشتری است، مسئله تأمین سرمایه باید جداگانه بررسی شود.
|
روش تأمین سرمایه |
مزیت اصلی |
محدودیت یا ریسک |
مناسب برای |
|---|---|---|---|
|
سرمایه شخصی |
آزادی کامل در انتخاب استراتژی، حجم معامله و زمان برداشت |
تمام زیان مستقیماً از سرمایه شخصی معامله گر کسر می شود |
افراد تازه کار و کسانی که می خواهند با سرمایه محدود تجربه واقعی کسب کنند |
|
افزایش تدریجی حساب از محل سود |
بدون وابستگی به سرمایه گذار یا شرکت دیگر |
رشد سرمایه معمولاً زمان بر است و در حساب های کوچک اثر سود محدود می ماند |
معامله گران صبور با استراتژی نسبتاً پایدار |
|
جذب سرمایه از سرمایه گذار شخصی |
امکان دسترسی به سرمایه بیشتر بدون تأمین کامل آن از منابع شخصی |
نیازمند اعتماد، سابقه عملکرد، توافق شفاف درباره سود و زیان و توجه به مسائل حقوقی است |
معامله گران باتجربه با کارنامه قابل ارزیابی |
|
استفاده از اعتبار یا اهرم |
امکان ایجاد موقعیت معاملاتی بزرگ تر با سرمایه کمتر |
زیان نیز بزرگ تر می شود و احتمال لیکویید شدن یا افت سریع حساب افزایش می یابد |
معامله گرانی که مدیریت ریسک و سازوکار اهرم را به خوبی می شناسند |
|
پراپ تریدینگ |
امکان دسترسی به قدرت معاملاتی بالاتر پس از عبور از ارزیابی |
نیازمند پرداخت هزینه چالش و رعایت قوانینی مانند سقف دراودون و اهداف سود است |
معامله گران منضبطی که استراتژی آزمایش شده دارند اما با محدودیت سرمایه روبه رو هستند |
آیا اهرم می تواند جای سرمایه اولیه را بگیرد؟
اهرم یا Leverage قدرت باز کردن موقعیت بزرگ تر از موجودی حساب را ایجاد می کند، اما سرمایه تازه ای به معامله گر نمی دهد. در واقع، اهرم میزان مواجهه حساب با تغییرات قیمت را افزایش می دهد.
این تفاوت بسیار مهم است. فرض کنید معامله گری به دلیل کوچک بودن حساب خود نمی تواند از یک حرکت یک درصدی بازار سود قابل توجهی کسب کند. افزایش اهرم شاید سود بالقوه او را بزرگ تر کند، اما در طرف مقابل زیان بالقوه نیز با همان منطق افزایش پیدا می کند.
بنابراین اهرم را نمی توان راه حلی مستقیم برای کمبود سرمایه دانست. استفاده بی محابا از آن حتی می تواند مسئله را تشدید کند؛ زیرا دامنه خطایی که حساب قادر به تحمل آن است کوچک تر می شود.
معامله گر باید بتواند بین سرمایه در اختیار و حجم موقعیت معاملاتی تمایز قائل شود. این دو مفهوم به یکدیگر مرتبط هستند، اما جای یکدیگر را نمی گیرند.
تأمین سرمایه اولیه برای ترید چگونه انجام می شود؟
وقتی معامله گر نمی خواهد یا نمی تواند تمام سرمایه موردنیاز را شخصاً تأمین کند، گزینه تأمین سرمایه مطرح می شود.
در مدل های سنتی، معامله گر ممکن است سرمایه فرد یا مجموعه دیگری را مدیریت کند. این روش معمولاً نیازمند اعتماد، سابقه عملکرد قابل ارزیابی، توافق شفاف درباره زیان و سود و همچنین توجه به مسائل حقوقی است.
مدل دیگری که در سال های اخیر بیشتر مورد توجه معامله گران قرار گرفته، شرکت های Proprietary Trading یا پراپ فرم ها هستند. در این مدل، معامله گر به جای جذب مستقیم سرمایه از یک سرمایه گذار، باید توانایی خود در کنترل ریسک و رسیدن به اهداف مشخص را براساس قوانین شرکت نشان دهد.
در نتیجه، مسئله از آیا پول کافی دارم؟ تا حدی به آیا می توانم تحت یک چارچوب مشخص، عملکرد باثباتی داشته باشم؟ تغییر می کند.
پراپ تریدینگ چگونه کار می کند؟
جزئیات شرکت های پراپ با یکدیگر تفاوت دارد، اما منطق کلی معمولاً مشابه است. معامله گر ابتدا یک مرحله ارزیابی یا Challenge را پشت سر می گذارد. در این ارزیابی تنها رسیدن به سود مهم نیست؛ رعایت حداکثر زیان روزانه، حداکثر افت حساب، حداقل تعداد روزهای معاملاتی و سایر قوانین نیز بررسی می شود.
این ساختار یک نکته مهم را روشن می کند: سرمایه پراپ جایزه ای برای یک معامله سودآور اتفاقی نیست. هدف از ارزیابی این است که مشخص شود معامله گر تا چه اندازه می تواند هم زمان با تلاش برای سودآوری، ریسک خود را نیز محدود کند.
به همین دلیل ممکن است فردی در مدت کوتاهی سود بالایی ایجاد کند اما به دلیل نقض یکی از قوانین ریسک در ارزیابی موفق نشود. در مقابل، معامله گری با عملکرد آرام تر اما کنترل شده می تواند با منطق چنین حساب هایی سازگاری بیشتری داشته باشد.
این تفاوت، پراپ را از تصور ساده دریافت سرمایه برای معامله جدا می کند.
سرمایه بیشتر لزوماً مسئله معامله گر را حل نمی کند
تصور کنید معامله گری روی حساب شخصی هزار دلاری خود مرتباً بیش از ۱۰ درصد سرمایه را در یک معامله به خطر می اندازد. اگر همین فرد به یک حساب بزرگ تر دسترسی پیدا کند اما رفتار خود را تغییر ندهد، فقط اعداد بزرگ تر شده اند؛ مشکل اصلی همچنان باقی است.
به همین دلیل پیش از فکر کردن به تأمین سرمایه، معامله گر باید بتواند چند سؤال ساده را پاسخ دهد: حداکثر ریسک هر معامله چقدر است؟ پس از چند ضرر متوالی حجم کاهش پیدا می کند؟ در چه شرایطی معامله انجام نمی شود؟ حد ضرر چگونه تعیین می شود؟ آیا استراتژی در تعداد مناسبی از معاملات آزمایش شده است؟ پاسخ نداشتن به این پرسش ها با افزایش سرمایه برطرف نمی شود. اتفاقاً محدودیت های حساب های پراپ می توانند این ضعف ها را سریع تر آشکار کنند؛ زیرا سقف زیان مشخص اجازه نمی دهد معامله گر بدون برنامه بارها ریسک خود را افزایش دهد.
SDF چه مدلی برای تأمین سرمایه معامله گران دارد؟
یکی از نمونه های فعال در این حوزه برای بازار ارزهای دیجیتال، سرمایه دیجیتال فاندینگ یا SDF است. ساختار این پلتفرم بر ارزیابی معامله گر از طریق چالش و سپس دسترسی به حساب معاملاتی در صورت رعایت شرایط تعریف شده استوار شده است.
طبق اطلاعات فعلی منتشرشده در وب سایت SDF، چالش استاندارد در دو مرحله انجام می شود و هدف سود هر مرحله ۱۰ درصد است. حداقل پنج روز معاملاتی برای هر مرحله در نظر گرفته شده و دوره استاندارد مرحله اول ۳۰ روز تقویمی و مرحله دوم ۶۰ روز تقویمی است. در همین چارچوب، حداکثر دراودون روزانه ۵ درصد و حداکثر دراودون کلی ۱۰ درصد تعیین شده است. این جزئیات از خود رقم سرمایه مهم تر هستند؛ زیرا مشخص می کنند معامله گر برای عبور از ارزیابی تا چه اندازه باید میان سودآوری و کنترل افت حساب تعادل برقرار کند.
به بیان دیگر، خرید چالش به معنای تحویل فوری سرمایه حقیقی نیست. معامله گر ابتدا باید مراحل ارزیابی را براساس قوانین پشت سر بگذارد و برای دریافت حساب حقیقی نیز فرایند احراز هویت و درخواست حساب را طی کند. قوانین منتشرشده SDF همچنین حداکثر بالانس یک حساب ترکیبی را ۲۵ هزار دلار اعلام می کند.
چرا قوانین چالش از اندازه حساب مهم ترند؟
تبلیغ یک حساب ۱۰ یا ۲۵ هزار دلاری در نگاه اول جذاب است، اما اندازه اسمی حساب به تنهایی معیار مناسبی برای مقایسه پراپ ها نیست.
فرض کنید دو شرکت حسابی با بالانس یکسان ارائه می کنند، اما حداکثر افت مجاز، نحوه محاسبه دراودون، حداقل روزهای معاملاتی، محدودیت نگهداری پوزیشن و مقررات مربوط به استراتژی ها در آنها متفاوت است. ممکن است یکی از این دو ساختار با سبک معامله یک تریدر کاملاً سازگار و دیگری عملاً نامناسب باشد. بنابراین پیش از انتخاب هر پراپ باید قوانین آن با همان دقتی مطالعه شود که معامله گر شرایط یک صرافی یا قرارداد مالی را بررسی می کند.
در SDF برای نمونه، دراودون روزانه براساس بالانس ابتدای روز محاسبه می شود و سقف آن ۵ درصد است؛ دراودون کلی نیز ۱۰ درصد بالانس اولیه تعیین شده است. عبور بالانس یا اکوئیتی از این حدود می تواند به نقض قوانین منجر شود. این یعنی معامله گری که عادت دارد معاملات زیان ده را مدت زیادی باز نگه دارد یا در دوره ضرر حجم خود را افزایش دهد، باید قبل از ورود به چالش بررسی کند آیا رفتار معاملاتی او اساساً با این ساختار سازگار است یا خیر.
SDF برای چه نوع معامله گری می تواند قابل بررسی باشد؟
مدل تأمین سرمایه بیش از همه برای معامله گری معنا پیدا می کند که مشکل اصلی او «نبود استراتژی» نیست، بلکه محدودیت سرمایه است.
کسی که هنوز نمی داند چه زمانی وارد معامله شود، حد ضرر خود را دائماً جابه جا می کند یا بعد از چند ضرر به معاملات هیجانی روی می آورد، احتمالاً ابتدا به تمرین و ثبت عملکرد نیاز دارد. پرداخت هزینه چندین چالش متوالی نمی تواند جای این مرحله یادگیری را بگیرد. اما وضعیت برای معامله گری که سابقه ای قابل بررسی از معاملات خود دارد متفاوت است. اگر فرد می داند متوسط افت حسابش چقدر است، می تواند اندازه پوزیشن را کنترل کند و استراتژی او در تعداد مناسبی از معاملات آزمایش شده، دسترسی به سرمایه بیشتر می تواند مسئله واقعی او را هدف قرار دهد.
در این نقطه است که بررسی مدل پراپ تریدینگ SDF یا سایر مجموعه های تأمین سرمایه می تواند از نظر اقتصادی و معاملاتی معنا داشته باشد؛ البته به شرط آنکه قوانین پلتفرم با استراتژی شخص هماهنگ باشد.
هزینه چالش را هم باید بخشی از ریسک در نظر گرفت
یکی از اشتباهات رایج درباره پراپ این است که گفته شود معامله گر بدون هیچ سرمایه ای وارد بازار می شود. این توصیف نیاز به دقت دارد.
در مدل چالش، معامله گر معمولاً برای ورود به ارزیابی هزینه پرداخت می کند. اگر قوانین را نقض کند یا شرایط لازم را به دست نیاورد، ممکن است این هزینه از دست برود. بنابراین پراپ می تواند میزان سرمایه شخصی موردنیاز برای در اختیار گرفتن قدرت معاملاتی بزرگ تر را کاهش دهد، اما مفهوم ریسک مالی را به طور کامل حذف نمی کند. نگاه منطقی این است که هزینه چالش مانند هزینه یک تلاش برای دریافت سرمایه در نظر گرفته شود، نه مبلغی که باید تحت هر شرایطی از بازار پس گرفته شود.
همین نگرش از یکی از خطرناک ترین رفتارها جلوگیری می کند: تلاش برای جبران فوری هزینه چالش با بالا بردن حجم معاملات. اگر معامله گر از همان روزهای اول احساس کند باید پول چالش را سریع برگردانم، تصمیم های او دیگر فقط براساس استراتژی گرفته نمی شوند.
قبل از ورود به چالش، استراتژی را با قوانین شبیه سازی کنید
یکی از کاربردی ترین کارها قبل از خرید هر چالش، شبیه سازی همان قوانین روی حساب دمو یا داده های معاملاتی قبلی است.
برای مثال اگر حداکثر دراودون روزانه ۵ درصد است، معامله گر می تواند بررسی کند استراتژی او در چند ماه گذشته چند بار به چنین محدوده ای نزدیک شده است. اگر هدف سود مرحله ۱۰ درصد است، باید دید رسیدن به این میزان سود معمولاً برای استراتژی چند معامله یا چند هفته زمان می برد.
این بررسی ساده پاسخ پرسش مهمی را مشخص می کند: آیا برای پاس کردن چالش باید روش معمول خود را تغییر دهم؟ اگر پاسخ مثبت باشد، باید احتیاط کرد. تغییر ناگهانی استراتژی صرفاً برای رسیدن سریع تر به تارگت می تواند تمام آماری را که معامله گر درباره سیستم خود جمع آوری کرده بی اعتبار کند.
بهتر است چالشی انتخاب شود که معامله گر بتواند تقریباً با همان الگوی مدیریت ریسک همیشگی خود در آن فعالیت کند.
سود قابل برداشت نیز باید در محاسبات دیده شود
عدد بالانس حساب تنها یکی از متغیرهای اقتصادی پراپ است. سهم معامله گر از سود و شرایط برداشت نیز اهمیت زیادی دارد.
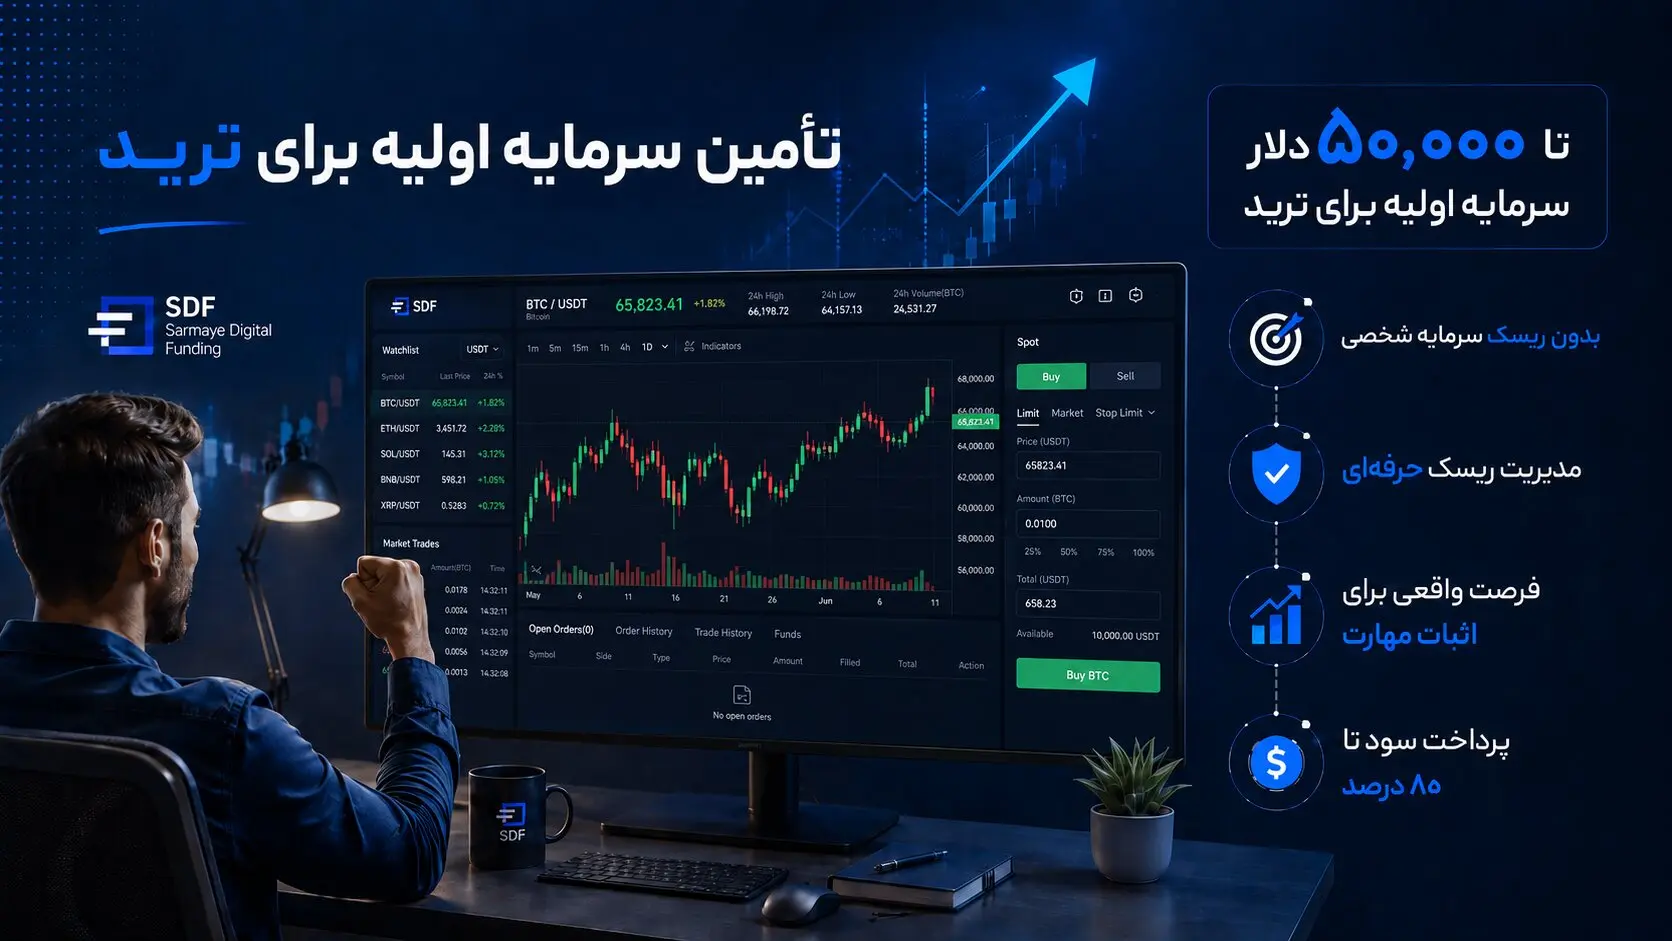
طبق قوانین فعلی SDF، معامله گران حساب حقیقی امکان برداشت تا ۸۰ درصد سود حساب را دارند. برای نخستین برداشت نیز حداقل دو هفته از زمان دریافت حساب حقیقی و حداقل پنج روز معاملاتی در حساب از جمله شرایط اعلام شده است. درخواست برداشت نیز زمانی قابل ثبت است که پوزیشن بازی در حساب وجود نداشته باشد.
این موارد نشان می دهد هنگام مقایسه تأمین سرمایه فقط نباید پرسید چه مقدار حساب دریافت می کنم؟. پرسش های مهم دیگری هم وجود دارد: چه سهمی از سود متعلق به معامله گر است؟ چه زمانی امکان برداشت وجود دارد؟ چه شرایطی می تواند حساب را از دسترس خارج کند؟ و محدودیت های معاملاتی دقیقاً چیست؟
مجموع پاسخ این پرسش هاست که ارزش واقعی یک پیشنهاد پراپ را مشخص می کند.
اشتباهات رایج معامله گران در مواجهه با سرمایه بزرگ تر
بزرگ شدن حساب از نظر روانی همیشه اتفاق مثبتی نیست. برای بعضی معامله گران دیدن سود و زیان دلاری بزرگ تر باعث می شود تصمیم هایی بگیرند که در حساب کوچک خود نمی گرفتند. یکی از نمونه ها بستن زودهنگام معاملات سودده است. معامله گر ممکن است از نظر تحلیلی همچنان به ادامه حرکت قیمت اعتقاد داشته باشد، اما چون عدد سود بزرگ تر از چیزی است که به آن عادت دارد، پوزیشن را زود ببندد.
رفتار معکوس نیز رخ می دهد. فرد به دلیل امید به بازگشت بازار، حاضر نیست یک زیان چندصد دلاری را بپذیرد و حد ضرر خود را جابه جا می کند. به همین دلیل، آمادگی برای دریافت سرمایه بزرگ تر فقط آمادگی تحلیلی نیست. اندازه پوزیشن ها باید از قبل براساس درصد ریسک تعریف شود تا اعداد دلاری کمتر بر تصمیم معامله گر اثر بگذارند. وقتی ریسک براساس درصد حساب کنترل شود، یک معامله ناموفق صرفاً بخشی از مجموعه معاملات است، نه اتفاقی که باید بلافاصله جبران شود.
چه زمانی تأمین سرمایه منطقی تر از افزایش تدریجی حساب شخصی است؟
پاسخ این سؤال برای همه یکسان نیست.
اگر معامله گر هنوز در مرحله یادگیری است، افزایش تدریجی حساب شخصی کوچک می تواند آزادی بیشتری برای آزمون و خطا ایجاد کند. او مجبور نیست هم زمان با یادگیری، نگران نقض قوانین یک چالش باشد. اما اگر فرد به عملکرد نسبتاً باثبات رسیده و محدودیت سرمایه باعث شده نتواند نتیجه مهارت خود را در مقیاس مناسب تری مشاهده کند، تأمین سرمایه ارزش بررسی پیدا می کند.
معیار اصلی می تواند این باشد: اگر امروز سرمایه حساب شما چند برابر شود، آیا همان معاملات را با همان درصد ریسک انجام می دهید؟ اگر پاسخ مثبت است و سوابق معاملاتی نیز این انضباط را تأیید می کند، مسئله احتمالاً بیشتر به سرمایه مربوط است. اگر پاسخ منفی است و بزرگ تر شدن حساب باعث تغییر کامل سبک معامله می شود، هنوز باید روی فرآیند کار کرد.
یک معامله گر پیش از انتخاب پراپ چه چیزهایی را بررسی کند؟
پیش از پرداخت هزینه هر چالش، بهتر است چند موضوع روشن باشد: نحوه محاسبه دراودون روزانه و کلی، هدف سود، حداقل روزهای معاملاتی، مدت چالش، محدودیت استراتژی ها، شرایط استفاده از اهرم، هزینه معاملات، نحوه دریافت حساب حقیقی و قواعد برداشت سود.
همچنین باید قوانین مربوط به تخلف های معاملاتی دقیق خوانده شوند. در SDF برای مثال مقرراتی درباره معاملات پرریسک و کسب بخش بزرگی از تارگت سود از یک پوزیشن وجود دارد و برخی الگوهای معاملاتی می توانند مشمول این محدودیت شوند.
مطالعه این جزئیات ممکن است زمان بر باشد، اما بسیار ارزان تر از آن است که معامله گر بعد از خرید چالش متوجه شود استراتژی عادی او با یکی از قوانین سازگاری ندارد. در واقع انتخاب پراپ تا حدی شبیه انتخاب محیط کاری برای یک سیستم معاملاتی است. حساب بزرگ تر زمانی مزیت محسوب می شود که قوانین آن اجازه اجرای همان سیستم را بدهند.
تأمین سرمایه جای مهارت را نمی گیرد
پراپ فرم ها یک مسئله مشخص را حل می کنند: فاصله میان توانایی معامله گر و سرمایه ای که برای فعالیت در اختیار دارد. اما آنها نمی توانند مشکل یک استراتژی آزمایش نشده یا مدیریت ریسک ضعیف را حل کنند.
به همین دلیل ترتیب منطقی مسیر اهمیت دارد. ابتدا یادگیری، بعد تمرین و ثبت معاملات، سپس ارزیابی عملکرد و در نهایت تصمیم درباره مقیاس سرمایه.
برای بعضی افراد ادامه کار با سرمایه شخصی بهترین انتخاب است. برای گروهی دیگر ممکن است افزایش تدریجی حساب مناسب تر باشد و معامله گران باتجربه تری نیز می توانند مدل های تأمین سرمایه را بررسی کنند.
SDF نمونه ای از همین مدل در بازار ارزهای دیجیتال است که دسترسی به سرمایه را به عبور از چالش و رعایت قواعد مدیریت ریسک گره می زند. مهم تر از نام پلتفرم یا اندازه حساب، این است که معامله گر پیش از ورود بداند چه تعهدی می پذیرد و آیا استراتژی او با قوانین آن سازگار است یا خیر.
سرمایه اولیه در ترید مهم است، اما در بلندمدت چیزی که تعیین می کند آن سرمایه باقی می ماند یا از بین می رود، کیفیت تصمیم گیری و توانایی کنترل ریسک است. سرمایه بیشتر زمانی ارزشمند می شود که معامله گر از قبل بداند با آن چه خواهد کرد.