بازار جهانی در انتظار تهران و واشنگتن؛ نفت عقب نشست طلا بالا رفت
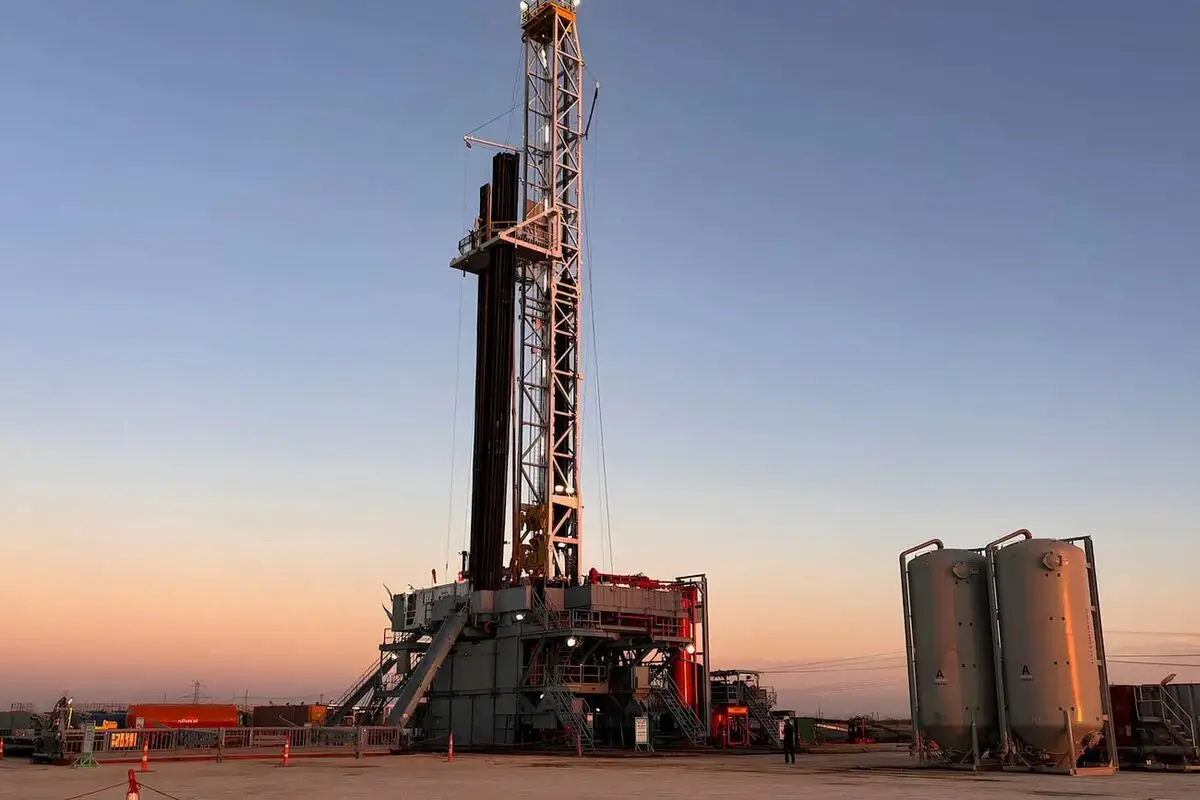
نفت از اوج عقب نشسته و طلا دوباره بالا رفته؛ بازارهای جهانی همزمان جنگ و دیپلماسی ایران را قیمتگذاری میکنند.
به گزارش اینتیتر، صبح پنجشنبه ۹ مهر، فاصله میان تهران و بازارهای جهانی کمتر از چیزی به نظر میرسد که تابلوهای قیمت نشان میدهند. نفت برنت که جنگ و اختلال در مسیرهای صادراتی آن را در سهماههی سوم سال ۴۲ درصد بالا برده بود، دوباره به زیر ۹۷ دلار برگشته و طلا نیز پس از سقوط بیش از ۶ درصدی سپتامبر، کمی جان گرفته و به محدودهی ۴۱۷۵ دلار رسیده است. دلار آمریکا همچنان در بالاترین سطح بیش از سه ماه گذشته قرار دارد و بازده اوراق ۱۰سالهی آمریکا نیز از ۵٫۳ درصد عبور کرده است.
دادههای بازار در ظاهر به چهار حوزهی متفاوت تعلق دارند، اما انرژی، تورم و آیندهی جنگ رشتهی مشترک میان آنها را شکل میدهند. برای مخاطب ایرانی، پیوند بازارها مستقیمتر هم شده است؛ نفت به سرنوشت مسیرهای صادراتی خلیج فارس و مذاکرات ایران و آمریکا نگاه میکند و طلای جهانی یکی از محرکهای بازار طلای داخل بهشمار میرود. در آمریکا نیز افزایش قیمت سوخت از بازار انرژی فراتر رفته و در آستانهی انتخابات میاندورهای به یکی از مسائل سیاسی کاخ سفید تبدیل شده است.
هرمز چگونه دوباره وارد قیمت نفت شد؟
خبر مهم بازار نفت، خود کاهش یکدرصدی قیمت نیست و علت افت اهمیت بیشتری دارد. نفت برنت صبح پنجشنبه تا محدودهی ۹۶ دلار عقب نشست، درحالیکه فقط طی سهماههی سوم ۴۲ درصد افزایش قیمت را تجربه کرده بود. بخشی از جهش قبلی از اختلال در عرضه و نگرانی دربارهی مسیرهای صادرات انرژی در جریان جنگ سرچشمه میگرفت و اکنون روندی معکوس، قیمت را پایین آورده است.
عربستان بارگیری نفت از ینبع را از سر گرفته و جریان نفت در خط لولهی شرق به غرب کشور نیز دوباره برقرار شده است. برآورد گلدمن ساکس نشان میدهد صادرات نفت خلیج فارس، با احتساب محمولههای موسوم به «تاریک»، طی هفتهی گذشته به حدود ۲۳٫۳ میلیون بشکه در روز رسیده است. حجم یادشده تقریبا با میانگین سال ۲۰۲۵ برابری میکند و برای ایران نیز اهمیت ویژهای دارد.
بازگشت مسیرهای جایگزین و صادرات منطقه به وضعیت عادی، بخشی از فشار ناشی از اختلال در مسیرهای خلیج فارس را از بازار جهانی تخلیه میکند. ارزش اقتصادی اختلال در هرمز برای بازار به میزان نفتی بستگی دارد که میتوان از مسیرهای دیگر جایگزین کرد. بااینحال، شرایط هنوز کاملا عادی نشده و مذاکرات ایران و آمریکا نیز مستقیما وارد محاسبات معاملهگران شده است.
ایران اعلام کرده پاسخ واشنگتن به تازهترین پیشنهاد برای احیای آتشبس را دریافت کرده و بازار اکنون احتمال کاهش تنش را میسنجد. پیشرفت دیپلماسی فقط یک خبر سیاسی تولید نمیکند، بلکه احتمال اختلال در عرضه را پایین میآورد و بخشی از حق بیمهی جنگ را از قیمت نفت خارج میسازد. شکست دوبارهی مذاکرات میتواند روندی کاملا مخالف را فعال کند؛ بنابراین بازار نفت بار دیگر میان هرمز و میز مذاکره در نوسان قرار گرفته است.
طلا برگشته، اما هنوز آزاد نشده است
بازار طلا صبح پنجشنبه روایت متفاوتی دارد. اونس جهانی طلا با رشد نیمدرصدی به ۴۱۷۵ دلار رسیده و پس از افت بیش از ۶ درصدی سپتامبر، حرکت تازهی آن اهمیت بیشتری پیدا کرده است. برای بازار ایران، رشد اونس صرفا خبری خارجی نیست؛ قیمت طلای داخلی از دو نیروی عمدهی قیمت دلار در داخل و بهای اونس در بازار جهانی تغذیه میشود. هنگام نوسان شدید بازار ارز ایران، حرکت همزمان دو متغیر میتواند اثر یکدیگر را تشدید یا خنثی کند.
عامل اصلی رشد امروز طلا نه جنگ، بلکه تورم آمریکاست. دادهی تازه نشان داده تورم آمریکا در ماه اوت کمتر از انتظار افزایش یافته و بلافاصله احتمال افزایش دوبارهی نرخ بهره در نشست اکتبر فدرال رزرو از ۴۵ درصد به ۳۸ درصد کاهش پیدا کرده است. افت احتمال افزایش نرخ برای طلا خبر مثبتی محسوب میشود، زیرا نرخهای بالاتر سود اوراق را افزایش میدهند و جذابیت نگهداری طلای بدون سود دورهای را کاهش میدهند.
مانع بزرگی همچنان مقابل طلا قرار دارد. بازار هنوز احتمال افزایش نرخ بهره تا نشست دسامبر را ۹۷ درصد قیمتگذاری کرده، دلار به بالاترین سطح بیش از سه ماه گذشته رسیده و بازده اوراق ۱۰سالهی آمریکا نیز حوالی ۵٫۳ درصد قرار گرفته است. هر دو عامل میتوانند جلوی جهش سریع طلا را بگیرند؛ از همین رو، رشد امروز بیشتر به تلاش برای بازگشت شباهت دارد تا آغاز قطعی موج صعودی تازه.
ایستگاه بعدی بازار، گزارش اشتغال روز جمعهی آمریکاست. انتظار اقتصاددانان در نظرسنجی رویترز از افزایش حدود ۱۰۰ هزار شغل و ثبت نرخ بیکاری ۴٫۲ درصدی حکایت دارد. دادهای بسیار قویتر یا ضعیفتر از محدودهی مورد انتظار میتواند بار دیگر انتظارات نرخ بهره و در پی آن مسیر دلار و طلا را تغییر دهد.
گازوئیل؛ نقطهی ورود جنگ به سیاست داخلی آمریکا
شاید جالبترین روایت بازار انرژی نه به نفت خام، بلکه به گازوئیل مربوط باشد. قیمت گازوئیل در آمریکا طی هفتههای اخیر به رکورد تقریبی ۱٫۷۳ دلار برای هر لیتر رسیده است. ذخایر سوخت برای مقطع کنونی سال به پایینترین سطح در بیش از چهار دهه سقوط کرده و صادرات آمریکا نیز تا حدود ۱٫۳ میلیون بشکه در روز افزایش یافته است.
ریشهی کمبود گازوئیل ماهیتی جهانی دارد. جنگ و اختلال در ظرفیت پالایشی خاورمیانه، حملات اوکراین به تاسیسات انرژی روسیه و کاهش صادرات چین بازار جهانی فرآوردهها را با کمبود روبهرو کردهاند. پیش از وقوع بحرانها، روسیه و خاورمیانه رویهم حدود یکپنجم صادرات دریایی گازوئیل جهان را تامین میکردند؛ آمریکا اکنون تقریبا بهتنهایی سهمی در همان ابعاد پیدا کرده است.
پیوند جنگ ایران با سیاست داخلی آمریکا در همین نقطه شکل میگیرد. پالایشگاههای آمریکایی برای پاسخگویی به کمبود جهانی تقریبا با تمام ظرفیت کار کردهاند و میانگین نرخ بهرهبرداری آنها در سهماههی سوم به ۹۶٫۳ درصد رسیده است. صادرات و حاشیهی سود پالایش جهش کردهاند، اما سوخت بیشتری نیز از آمریکا خارج شده و قیمت داخلی بالا رفته است.
دونالد ترامپ، رئیسجمهور آمریکا، گفت: «هر روز دربارهی ممنوعیت صادرات گازوئیل گفتوگو میکنم». کاخ سفید علاوه بر ممنوعیت، محدودیت داوطلبانهی صادرات و گسترش عرضهی گازوئیل معاف از مالیات را نیز بررسی کرده است. با وجود چنین گزینههایی، هر تصمیم با پیامدهای پیچیدهای همراه خواهد بود.
ممنوعیت صادرات میتواند گازوئیل بیشتری را در داخل آمریکا نگه دارد و احتمالا در ابتدا قیمت را کاهش دهد. پالایشگاه از هر بشکه نفت فقط گازوئیل تولید نمیکند و بنزین و سوخت جت نیز همزمان به دست میآیند؛ در نتیجه، باقی ماندن گازوئیل مازاد و کاهش تولید پالایشگاهها ممکن است عرضهی بنزین را هم پایین بیاورد. دونالد ترامپ، رئیسجمهور آمریکا، گفت: «ممنوعیت صادرات ممکن است برای قیمت بنزین اثر منفی داشته باشد». واشنگتن در نتیجه با انتخاب سادهای روبهرو نیست، زیرا گازوئیل ارزانتر داخلی ممکن است به بهای اختلال بیشتر در بازار جهانی و فشار بر قیمت سایر سوختها تمام شود.
چرا اوراق آمریکا شاید از نفت هم مهمتر باشند؟
عدد دیگری در بازارهای صبح پنجشنبه کمتر از نفت و طلا جلب توجه میکند، اما شاید برای ماههای آینده اهمیت بیشتری داشته باشد. بازده اوراق ۱۰سالهی آمریکا به ۵٫۳۰۶ درصد رسیده که بالاترین سطح از سال ۲۰۰۷ محسوب میشود. بازده مزبور فقط طی سهماههی سوم ۸۷ واحد پایه افزایش یافته و شدیدترین جهش فصلی از سال ۱۹۹۴ را ثبت کرده است.
صعود بازده اوراق در شرایطی رخ داده که تورم تازهی آمریکا کمتر از انتظار بوده و احتمال افزایش نرخ بهره در اکتبر کاهش یافته است. تناقض ظاهری از جایی ناشی میشود که بازار احتمال میدهد فدرال رزرو در اکتبر نرخ را افزایش ندهد، اما هنوز از حل شدن مشکل تورم اطمینان ندارد. انرژی گران، کسری و بدهی دولت آمریکا و حجم انتشار اوراق باعث شدهاند سرمایهگذاران برای قرض دادن پول در دورههای طولانیتر، سود بیشتری طلب کنند.
بازده اوراق همان پلی را میسازد که نفت را به بازارهای دیگر متصل میکند. تداوم اختلال انرژی فقط نفت را گران نمیکند؛ سوخت گرانتر میتواند دوباره تورم را تغذیه کند و تورم نیز نرخهای بهره را برای مدت بیشتری بالا نگه دارد. نرخهای بالا از طلا و سهام تا هزینهی وام مسکن در آمریکا را زیر فشار قرار میدهند؛ بنابراین تحولات هرمز دیگر فقط به تعداد بشکههای عبوری از خلیج فارس محدود نمیشود.
سه عدد مهم برای ادامهی روز
از میان انبوه قیمتهای صبح پنجشنبه، سه عدد برای مخاطب ایرانی ارزش دنبال کردن بیشتری دارند؛ برنت حوالی ۹۷ دلار، طلای جهانی حوالی ۴۱۷۵ دلار و بازده اوراق ۱۰سالهی آمریکا حوالی ۵٫۳ درصد. رقم نخست میزان ریسک جنگ و اختلال عرضهی قیمتگذاریشده در بازار را نشان میدهد، رقم دوم در کنار دلار داخلی مستقیما برای بازار طلای ایران اهمیت دارد و رقم سوم باور بازار جهانی به ماندگاری تورم و نرخ بهرهی بالا را نمایان میکند.
در کوتاهمدت، دو خبر میتوانند تصویر بازار را تغییر دهند. نتیجهی رفتوبرگشت پیامها میان تهران و واشنگتن مسیر نفت را تحت تاثیر قرار میدهد و گزارش اشتغال جمعهی آمریکا نیز برای طلا، دلار و اوراق تعیینکننده خواهد بود. بازار در صبح پنجشنبه هنوز پاسخ هیچکدام را ندارد.
نفت با امید به بازگشت عرضه پایین آمده، طلا با امید به مکث فدرال رزرو بالا رفته و اوراق آمریکا همچنان هشدار میدهند. حتی اگر نفت امروز ارزانتر شده باشد، هزینهی اقتصادی ماههای گذشته هنوز از سیستم خارج نشده است. سرنوشت بازارهای جهانی فعلا به مسیری وابسته مانده که از هرمز و میز مذاکره میگذرد و به تورم، نرخ بهره و زندگی روزمرهی مصرفکنندگان آمریکایی میرسد.